Domain verleimfräser.de kaufen?
Wir ziehen mit dem Projekt
verleimfräser.de um.
Sind Sie am Kauf der Domain
verleimfräser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verleimfräser.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
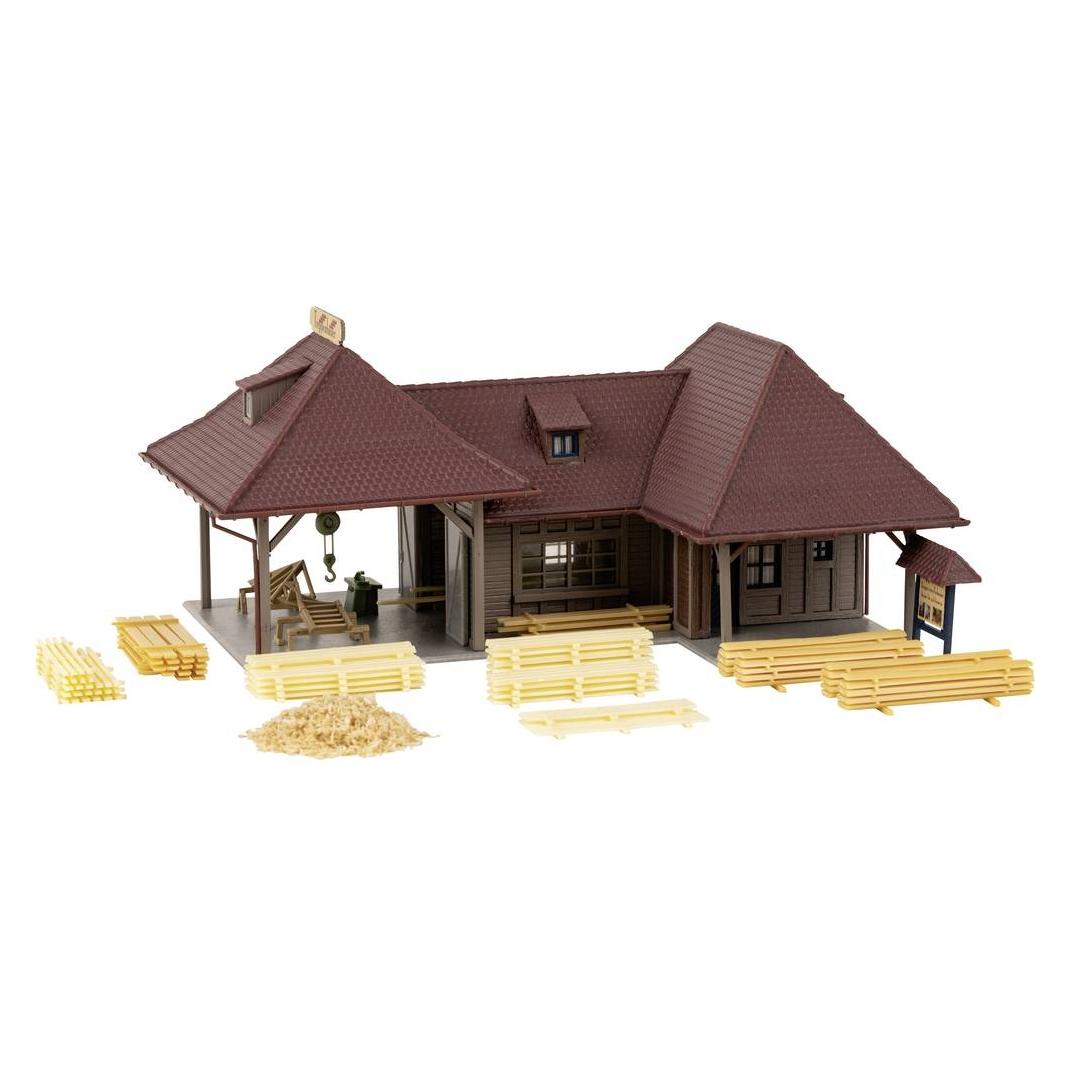
Faller 130886 H0 SchreinereiWerkstattgebäude eines Treppenbauers mit überdachtem Vorbau und einem rückwärtigen Spänebunker. Für die Ausstattung der Schreinerei liegen eine Laufkatze, eine Kreissäge, zahlreiche Bretterstapel und weiteres Zubehör bei.42,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
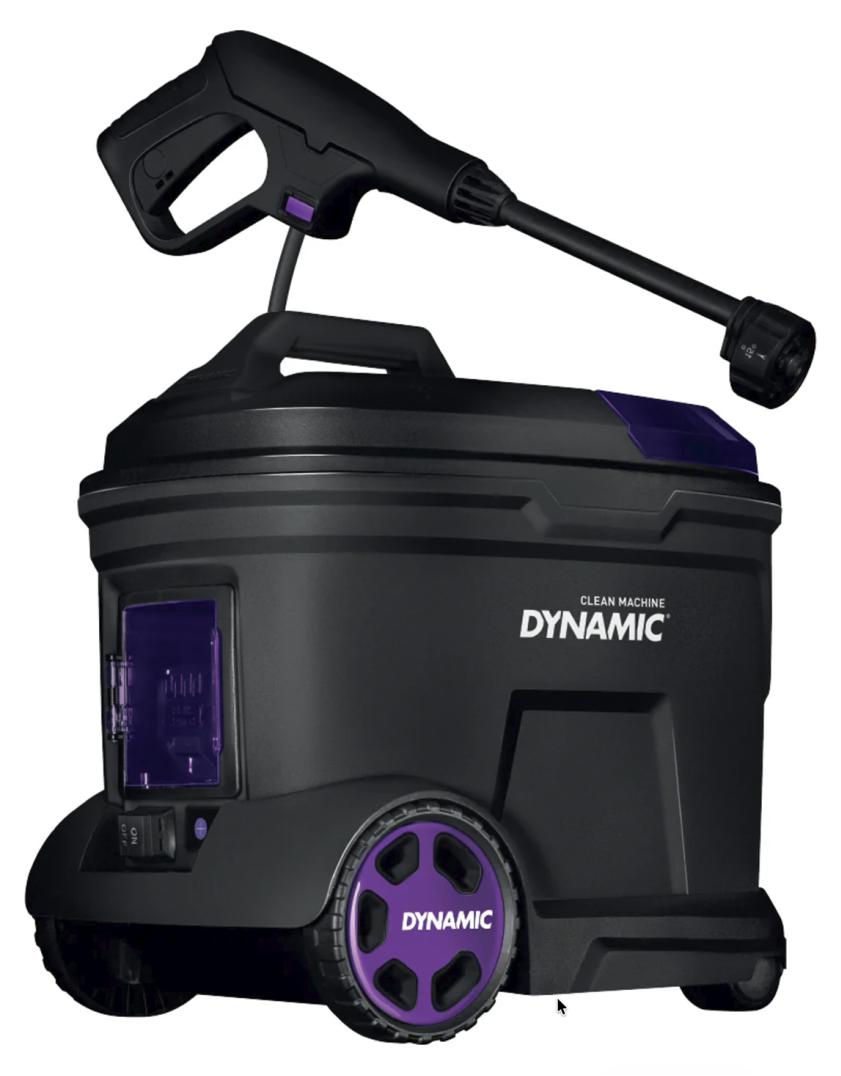
Robuste und effiziente Maschine für den täglichen Gebrauch in Industrie und HandwerkMobiler Hochdruckreiniger für Fahrräder - 35-65 BarHalten Sie Ihr Fahrrad stets sauber mit diesem mobilen Hochdruckreiniger, der speziell für Fahrräder entwickelt wurde. Mit einem effektiven Druck von 35-65 Bar entfernt er Schmutz und ist gleichzeitig schonend zu den Lagern. Ausgestattet mit einem wiederaufladbaren 4000-mAh-Akku, der mit Makita-Werkzeugen kompatibel ist, bietet er kabellose Freiheit. Der integrierte Wassertank mit 20 Litern Fassungsvermögen sorgt für eine lange Reinigungsdauer. Profitieren Sie von hoher Mobilität dank eines 5-Meter-Schlauchs, einem vielseitigen 6-in-1-Sprühkopf und einem mitgelieferten Schaumtank. Drei Druckstufen für eine optimale Reinigung.379,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **

Wann ist kein gutgläubiger Erwerb möglich?
Ein gutgläubiger Erwerb ist nicht möglich, wenn der Verkäufer nicht berechtigt war, das Eigentum an der Sache zu übertragen. Dies kann der Fall sein, wenn die Sache gestohlen wurde oder der Verkäufer nicht der rechtmäßige Eigentümer ist. Ebenso ist ein gutgläubiger Erwerb ausgeschlossen, wenn der Käufer wusste oder hätte wissen müssen, dass der Verkäufer nicht zur Verfügung über die Sache berechtigt war. In solchen Fällen kann der wahre Eigentümer sein Recht auf Rückgabe der Sache geltend machen, auch gegenüber dem gutgläubigen Erwerber. Es ist daher wichtig, vor einem Kauf die Eigentumsverhältnisse der Sache zu überprüfen, um einen gutgläubigen Erwerb sicherzustellen. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Xerox Serviceverlängerung um 2 weitere Jahre (insg. 3 Jahre in Verbindung mit 1 Jahr Garantie). Kann in den ersten 90 Tagen nach Erwerb des Produktes abgeschlossen werdenAuf einen Blick Unterstützte SprachenMehrsprachig Anzahl Lizenzen1 Lizenz(en) Zeitraum2 Jahr(e) Durchführung von Reparaturen vor Ortja KompatibilitätXerox VersaLink C625 Colour Multifunction Printer Alle technischen Daten anzeigen (5 Angaben) MerkmaleUnterstützte SprachenMehrsprachigAnzahl Lizenzen1 Lizenz(en)Zeitraum2 Jahr(e)Durchführung von Reparaturen vor OrtJaKompatibilitätXerox VersaLink C625 Colour Multifunction Printer Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.360,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faller 130886 H0 SchreinereiWerkstattgebäude eines Treppenbauers mit überdachtem Vorbau und einem rückwärtigen Spänebunker. Für die Ausstattung der Schreinerei liegen eine Laufkatze, eine Kreissäge, zahlreiche Bretterstapel und weiteres Zubehör bei.42,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Erwerb
-
Robuste und effiziente Maschine für den täglichen Gebrauch in Industrie und HandwerkMobiler Hochdruckreiniger für Fahrräder - 35-65 BarHalten Sie Ihr Fahrrad stets sauber mit diesem mobilen Hochdruckreiniger, der speziell für Fahrräder entwickelt wurde. Mit einem effektiven Druck von 35-65 Bar entfernt er Schmutz und ist gleichzeitig schonend zu den Lagern. Ausgestattet mit einem wiederaufladbaren 4000-mAh-Akku, der mit Makita-Werkzeugen kompatibel ist, bietet er kabellose Freiheit. Der integrierte Wassertank mit 20 Litern Fassungsvermögen sorgt für eine lange Reinigungsdauer. Profitieren Sie von hoher Mobilität dank eines 5-Meter-Schlauchs, einem vielseitigen 6-in-1-Sprühkopf und einem mitgelieferten Schaumtank. Drei Druckstufen für eine optimale Reinigung.379,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xerox Garantieverlängerung um 2 weitere Jahre mit Vor-Ort-Kundendienst (insgesamt 3 Jahre in Verbindung mit 1 Jahr Garantie). Kann in den ersten 90 Tagen nach Erwerb des Produktes abgeschlossen werdenAuf einen Blick Unterstützte SprachenMehrsprachig Anzahl Lizenzen1 Lizenz(en) Zeitraum2 Jahr(e) Durchführung von Reparaturen vor Ortja KompatibilitätXerox VersaLink B415 Multifunction Printer Alle technischen Daten anzeigen (5 Angaben) MerkmaleUnterstützte SprachenMehrsprachigAnzahl Lizenzen1 Lizenz(en)Zeitraum2 Jahr(e)Durchführung von Reparaturen vor OrtJaKompatibilitätXerox VersaLink B415 Multifunction Printer Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.257,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wann ist kein gutgläubiger Erwerb möglich?
Ein gutgläubiger Erwerb ist nicht möglich, wenn der Verkäufer nicht berechtigt war, das Eigentum an der Sache zu übertragen. Dies kann der Fall sein, wenn die Sache gestohlen wurde oder der Verkäufer nicht der rechtmäßige Eigentümer ist. Ebenso ist ein gutgläubiger Erwerb ausgeschlossen, wenn der Käufer wusste oder hätte wissen müssen, dass der Verkäufer nicht zur Verfügung über die Sache berechtigt war. In solchen Fällen kann der wahre Eigentümer sein Recht auf Rückgabe der Sache geltend machen, auch gegenüber dem gutgläubigen Erwerber. Es ist daher wichtig, vor einem Kauf die Eigentumsverhältnisse der Sache zu überprüfen, um einen gutgläubigen Erwerb sicherzustellen. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.